Domain handrücken.de kaufen?
Wir ziehen mit dem Projekt
handrücken.de um.
Sind Sie am Kauf der Domain
handrücken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain handrücken.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
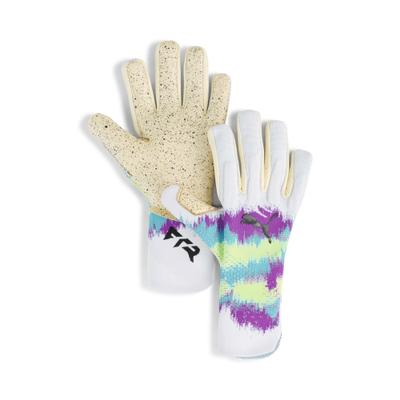
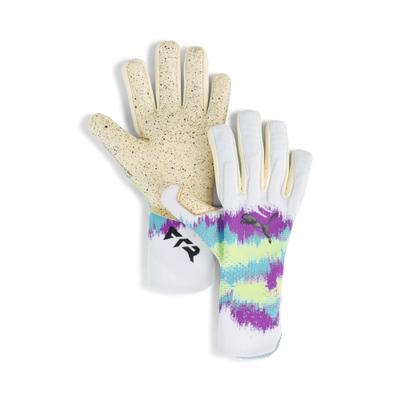
Torwarthandschuhe PUMA "FUTURE Ultimate Torwarthandschuhe Unisex", Jungen, Gr. 8, gelb (weiß pure magenta fizzy apple lila gelb), Handfläche: 100% Latex. Handrücken: 82% Polyester, 9% Silikon, 9% Elasthan, HandschuheDie FUTURE Ultimate NC Torwarthandschuhe wurden für maximale Bewegungsfreiheit deiner Hände gemacht und bieten Support an den wichtigsten Stellen. Inspiriert von Ritualen der Torhüter mit Handgelenkbändern haben diese Handschuhe eine spezielle, neu...139,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schleep, Leon: Kleine Fläche, große ErnteKleine Fläche, große Ernte , Dieses Buch wird klimafreundlich hergestellt, cradle-to-cradle gedruckt und bleibt plastikfrei unverpackt. Du wünschst dir schon lange, dich selbst und auch andere Menschen mit Bio-Gemüse zu versorgen, weißt aber nicht so recht, wo und wie du anfangen sollst? Du willst der industriellen Landwirtschaft und ihren Monokulturen, ausgelaugter Erde, verdichteten Böden und chemischen Düngemitteln etwas entgegensetzen? Dann los: Jetzt ist die beste Zeit, deinen eigenen Marktgarten-Betrieb aufzuziehen. Leon Schleep, der mit seiner 'Gemüseinsel' selbst schon eine Marktgärtnerei auf die Beine gestellt hat, zeigt anhand jeder Menge Beispiele bis ins Detail, wie du dabei am besten vorgehst. Profitabilität, optimal genutzte Beete, Bodenpflege, eine effiziente Infrastruktur, Gemüselagerung: mit gründlicher Planung alles kein Problem. Und dann? Kannst du dich auch mit einer kleinen Fläche über große Ernten freuen - die ganz nebenbei noch auf regenerativen Anbaumethoden beruhen. Started in Paris, now we're here: Modernes Market Gardening 'Market Gardening' klingt erst mal super trendy. Tatsächlich existiert das Konzept aber schon seit dem 19. Jahrhundert. Damals entwickelten die sogenannten Pariser Marktgärtner*innen spezifische Methoden des biointensiven Gemüseanbaus, mit denen sie genug Gemüse für die komplette Pariser Stadtbevölkerung produzieren konnten. Ein paar Jahrhunderte später ist diese landwirtschaftliche Herangehensweise wertvoller denn je, denn sie zeigt uns: Auch auf wenigen Quadratkilometern Anbaufläche ist es möglich, eine satte Ernte zu erzielen und jede Menge Gemüsekisten zu füllen. Ohne Traktoren, ohne Düngemittel-Overload, ohne großen Kosteneinsatz - dafür mit ganz viel cleverem Design. Genau diese Design-Ansätze und Gestaltungstipps für deinen eigenen Marktgarten-Betrieb sowie 30 Gemüseporträts gibt dir Leon Schleep in 'Krumme Karotte' mit auf den Weg. Ärmel hochkrempeln und los: Auf eigene Faust zum biointensiven Gemüsebetrieb Zweifeln, zögern, zurückhalten? Ist nicht Leon Schleeps Art. Mit jeder Menge Abenteuerlust, Büchern und Video-Tutorials hat er sich nach dem Studium ins große Feld der Marktgärtnerei gestürzt. Seine wichtigsten Versuch-und-Irrtum-Momente plus extraviele Praxistipps teilt der Autor im Buch. Obendrauf gibt's 30 Porträts mit Gemüsesorten, die sich besonders gut für den Start eignen. So kannst du direkt loslegen und Schritt für Schritt deinen eigenen Marktgarten-Betrieb gestalten. Die wichtigste Lektion dabei? Wenn man den Boden mal machen lässt, schafft er ganz schön viel von alleine und gibt am Ende umso mehr zurück. Leon Schleep zeigt, wie du in reiner Handarbeit bzw. mit mechanischen Gerätschaften wie etwa der Broadfork das meiste aus deiner Fläche rausholst - und zwar auf eine Art, die dauerhaft zur Bodengesundheit beiträgt. Das Ergebnis? Gestärkte Ökosysteme und eine zukunftstaugliche Ernährungsweise für viele Menschen. Also los: Starten wir die Gemüserevolution! - Just Beet It: Wie plant man einen Marktgartenbetrieb? Leon Schleep führt dich detailliert durch alle Gestaltungsfragen, von Flächenplanung über Wirtschaftlichkeit bis hin zur optimalen Waschstation für dein Gemüse. On top gibt's 30 Gemüseporträts, die sich für den Start bestens eignen. - Schluss mit grauer Theorie: "Wie geht das jetzt konkret?" Das zeigt dir bei jedem Planungsschritt das Beispiel der fiktiven Marktgärtnerei 'Krumme Karotte'. So kannst du die geballten Infos leicht auf dein eigenes Projekt übertragen. - Klassische Fehler? Kannst du dir sparen: Leon Schleep lässt auch andere Marktgärtner*innen von ihren Erfolgs- und 'Aha!'-Momenten erzählen. So lernst du von vielen Profis gleichzeitig - und umgehst den einen oder anderen Anfangsfehler einfach direkt. , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20231009, Produktform: Leinen, Autoren: Schleep, Leon, Seitenzahl/Blattzahl: 245, Keyword: Biogemüse; Boden; Direktvermarktung; Gemüse anbauen; Market Garden; Marktgärtnerei; Selbstversorgung; Solawi; Solidarische Landwirtschaft; biologische Landwirtschaft; regenerative Landwirtschaft, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten~Garten / Kunst, Architektur, Design~Betrieb / Kleinbetrieb~Kleinbetrieb~Kleinunternehmen~Unternehmen / Kleinbetrieb~Landwirtschaft / Betrieb~Garten / Nutzgarten~Nutzgarten, Fachkategorie: Gartendesign und -planung, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Landwirtschaftliche Kleinbetriebe, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Loewenzahn, Verlag: Edition Loewenzahn, Verlag: Lwenzahn Verlag in der Studienverlag Ges.m.b.H., Länge: 247, Breite: 202, Höhe: 28, Gewicht: 1072, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jackson, Paul: Von der Fläche zur FormVon der Fläche zur Form , Falttechniken im Papierdesign , Kappen > Motorkühlung , Erscheinungsjahr: 201104, Autoren: Jackson, Paul, Seitenzahl/Blattzahl: 223, Abbildungen: 575 Schwarzweisszeichnungen, Keyword: Druck/Papier; Falttechniken; Papierdesign; Papiergestaltung; Papierkunst; Produktdesign; Textildesign, Fachschema: Basteln / Origami~Origami~Papier / Origami, Fachkategorie: Handbuch: Malerei und Kunst, Warengruppe: HC/Malen/Zeichnen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 230, Höhe: 25, Gewicht: 910, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
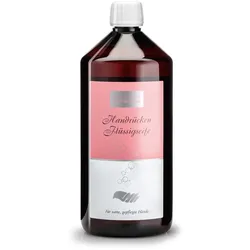
Handrücken-Flüssigseife Nachfüllflasche - 1 LiterEine milde, hautfreundliche Seife für trockene, beanspruchte Hände und häufiges Händewaschen. Die feuchtigkeitsspendende Pflegeformel mit Betain und Sorbitol pflegt Ihre Hände geschmeidig weich, ohne sie auszutrocknen. Reizlinderndes Allantoin unterstützt die Pflegewirkung auch bei strapazierter, beanspruchter Haut. Ihre Hände fühlen sich nach dem Waschen glatt, zart und weich an und duften angenehm frisch.13,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Handrücken-Flüssigseife Pumpspender - 250 mlEine milde, hautfreundliche Seife für trockene, beanspruchte Hände und häufiges Händewaschen. Die feuchtigkeitsspendende Pflegeformel mit Betain und Sorbitol pflegt Ihre Hände geschmeidig weich, ohne sie auszutrocknen. Reizlinderndes Allantoin unterstützt die Pflegewirkung auch bei strapazierter, beanspruchter Haut. Ihre Hände fühlen sich nach dem Waschen glatt, zart und weich an und duften angenehm frisch.5,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
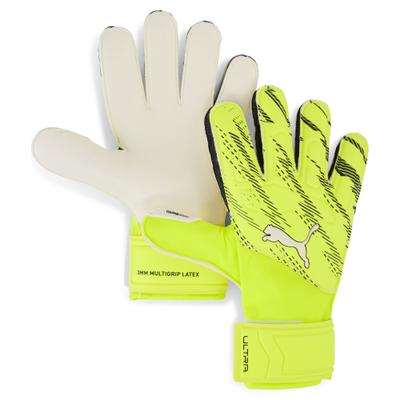
Torwarthandschuhe PUMA "PUMA ULTRA Match Protect Torwarthandschuhe Unisex", Damen, Gr. 9, gelb (gelb alert schwarz), Obermaterial: 100% Polyester. Handgelenkschoner: 100% Latex. Handfläche: 100% Latex. Handrücken: 100% Latex, HandschuheVerteidige dein Tor mit Selbstvertrauen. Die 3 mm dicken Multi-Grip-Latex-Handflächen bieten überragenden Grip und Kontrolle, während der geprägte Latex-Handrücken für Flexibilität und Schlagkraft sorgt. Mit PUMAs 4-Finger-Schutz und durchgehendem...59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Torwarthandschuhe PUMA "FUTURE Ultimate Torwarthandschuhe Unisex", Jungen, Gr. 8, gelb (weiß pure magenta fizzy apple lila gelb), Handfläche: 100% Latex. Handrücken: 82% Polyester, 9% Silikon, 9% Elasthan, HandschuheDie FUTURE Ultimate NC Torwarthandschuhe wurden für maximale Bewegungsfreiheit deiner Hände gemacht und bieten Support an den wichtigsten Stellen. Inspiriert von Ritualen der Torhüter mit Handgelenkbändern haben diese Handschuhe eine spezielle, neu...139,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schleep, Leon: Kleine Fläche, große ErnteKleine Fläche, große Ernte , Dieses Buch wird klimafreundlich hergestellt, cradle-to-cradle gedruckt und bleibt plastikfrei unverpackt. Du wünschst dir schon lange, dich selbst und auch andere Menschen mit Bio-Gemüse zu versorgen, weißt aber nicht so recht, wo und wie du anfangen sollst? Du willst der industriellen Landwirtschaft und ihren Monokulturen, ausgelaugter Erde, verdichteten Böden und chemischen Düngemitteln etwas entgegensetzen? Dann los: Jetzt ist die beste Zeit, deinen eigenen Marktgarten-Betrieb aufzuziehen. Leon Schleep, der mit seiner 'Gemüseinsel' selbst schon eine Marktgärtnerei auf die Beine gestellt hat, zeigt anhand jeder Menge Beispiele bis ins Detail, wie du dabei am besten vorgehst. Profitabilität, optimal genutzte Beete, Bodenpflege, eine effiziente Infrastruktur, Gemüselagerung: mit gründlicher Planung alles kein Problem. Und dann? Kannst du dich auch mit einer kleinen Fläche über große Ernten freuen - die ganz nebenbei noch auf regenerativen Anbaumethoden beruhen. Started in Paris, now we're here: Modernes Market Gardening 'Market Gardening' klingt erst mal super trendy. Tatsächlich existiert das Konzept aber schon seit dem 19. Jahrhundert. Damals entwickelten die sogenannten Pariser Marktgärtner*innen spezifische Methoden des biointensiven Gemüseanbaus, mit denen sie genug Gemüse für die komplette Pariser Stadtbevölkerung produzieren konnten. Ein paar Jahrhunderte später ist diese landwirtschaftliche Herangehensweise wertvoller denn je, denn sie zeigt uns: Auch auf wenigen Quadratkilometern Anbaufläche ist es möglich, eine satte Ernte zu erzielen und jede Menge Gemüsekisten zu füllen. Ohne Traktoren, ohne Düngemittel-Overload, ohne großen Kosteneinsatz - dafür mit ganz viel cleverem Design. Genau diese Design-Ansätze und Gestaltungstipps für deinen eigenen Marktgarten-Betrieb sowie 30 Gemüseporträts gibt dir Leon Schleep in 'Krumme Karotte' mit auf den Weg. Ärmel hochkrempeln und los: Auf eigene Faust zum biointensiven Gemüsebetrieb Zweifeln, zögern, zurückhalten? Ist nicht Leon Schleeps Art. Mit jeder Menge Abenteuerlust, Büchern und Video-Tutorials hat er sich nach dem Studium ins große Feld der Marktgärtnerei gestürzt. Seine wichtigsten Versuch-und-Irrtum-Momente plus extraviele Praxistipps teilt der Autor im Buch. Obendrauf gibt's 30 Porträts mit Gemüsesorten, die sich besonders gut für den Start eignen. So kannst du direkt loslegen und Schritt für Schritt deinen eigenen Marktgarten-Betrieb gestalten. Die wichtigste Lektion dabei? Wenn man den Boden mal machen lässt, schafft er ganz schön viel von alleine und gibt am Ende umso mehr zurück. Leon Schleep zeigt, wie du in reiner Handarbeit bzw. mit mechanischen Gerätschaften wie etwa der Broadfork das meiste aus deiner Fläche rausholst - und zwar auf eine Art, die dauerhaft zur Bodengesundheit beiträgt. Das Ergebnis? Gestärkte Ökosysteme und eine zukunftstaugliche Ernährungsweise für viele Menschen. Also los: Starten wir die Gemüserevolution! - Just Beet It: Wie plant man einen Marktgartenbetrieb? Leon Schleep führt dich detailliert durch alle Gestaltungsfragen, von Flächenplanung über Wirtschaftlichkeit bis hin zur optimalen Waschstation für dein Gemüse. On top gibt's 30 Gemüseporträts, die sich für den Start bestens eignen. - Schluss mit grauer Theorie: "Wie geht das jetzt konkret?" Das zeigt dir bei jedem Planungsschritt das Beispiel der fiktiven Marktgärtnerei 'Krumme Karotte'. So kannst du die geballten Infos leicht auf dein eigenes Projekt übertragen. - Klassische Fehler? Kannst du dir sparen: Leon Schleep lässt auch andere Marktgärtner*innen von ihren Erfolgs- und 'Aha!'-Momenten erzählen. So lernst du von vielen Profis gleichzeitig - und umgehst den einen oder anderen Anfangsfehler einfach direkt. , Temperatursensoren > Motorkühlung , Erscheinungsjahr: 20231009, Produktform: Leinen, Autoren: Schleep, Leon, Seitenzahl/Blattzahl: 245, Keyword: Biogemüse; Boden; Direktvermarktung; Gemüse anbauen; Market Garden; Marktgärtnerei; Selbstversorgung; Solawi; Solidarische Landwirtschaft; biologische Landwirtschaft; regenerative Landwirtschaft, Fachschema: Biogarten~Biologie / Biogarten~Garten / Biogarten~Garten / Kunst, Architektur, Design~Betrieb / Kleinbetrieb~Kleinbetrieb~Kleinunternehmen~Unternehmen / Kleinbetrieb~Landwirtschaft / Betrieb~Garten / Nutzgarten~Nutzgarten, Fachkategorie: Gartendesign und -planung, Warengruppe: HC/Garten/Pflanzen/Natur, Fachkategorie: Landwirtschaftliche Kleinbetriebe, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Loewenzahn, Verlag: Edition Loewenzahn, Verlag: Lwenzahn Verlag in der Studienverlag Ges.m.b.H., Länge: 247, Breite: 202, Höhe: 28, Gewicht: 1072, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Jackson, Paul: Von der Fläche zur FormVon der Fläche zur Form , Falttechniken im Papierdesign , Kappen > Motorkühlung , Erscheinungsjahr: 201104, Autoren: Jackson, Paul, Seitenzahl/Blattzahl: 223, Abbildungen: 575 Schwarzweisszeichnungen, Keyword: Druck/Papier; Falttechniken; Papierdesign; Papiergestaltung; Papierkunst; Produktdesign; Textildesign, Fachschema: Basteln / Origami~Origami~Papier / Origami, Fachkategorie: Handbuch: Malerei und Kunst, Warengruppe: HC/Malen/Zeichnen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 230, Höhe: 25, Gewicht: 910, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handrücken-Flüssigseife Nachfüllflasche - 1 LiterEine milde, hautfreundliche Seife für trockene, beanspruchte Hände und häufiges Händewaschen. Die feuchtigkeitsspendende Pflegeformel mit Betain und Sorbitol pflegt Ihre Hände geschmeidig weich, ohne sie auszutrocknen. Reizlinderndes Allantoin unterstützt die Pflegewirkung auch bei strapazierter, beanspruchter Haut. Ihre Hände fühlen sich nach dem Waschen glatt, zart und weich an und duften angenehm frisch.13,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Torwarthandschuhe PUMA "PUMA ULTRA Match Protect Torwarthandschuhe Unisex", Damen, Gr. 10, gelb (gelb alert schwarz), Obermaterial: 100% Polyester. Handgelenkschoner: 100% Latex. Handfläche: 100% Latex. Handrücken: 100% Latex, HandschuheVerteidige dein Tor mit Selbstvertrauen. Die 3 mm dicken Multi-Grip-Latex-Handflächen bieten überragenden Grip und Kontrolle, während der geprägte Latex-Handrücken für Flexibilität und Schlagkraft sorgt. Mit PUMAs 4-Finger-Schutz und durchgehendem...59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Torwarthandschuhe PUMA "FUTURE Ultimate Torwarthandschuhe Unisex", Jungen, Gr. 9, gelb (weiß pure magenta fizzy apple lila gelb), Handfläche: 100% Latex. Handrücken: 82% Polyester, 9% Silikon, 9% Elasthan, HandschuheDie FUTURE Ultimate NC Torwarthandschuhe wurden für maximale Bewegungsfreiheit deiner Hände gemacht und bieten Support an den wichtigsten Stellen. Inspiriert von Ritualen der Torhüter mit Handgelenkbändern haben diese Handschuhe eine spezielle, neu...139,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.